Ohse AI LabOHSE AI LAB

#퀀트 투자

“퀀트 투자” 태그가 담긴 17개의 글

2020년 Deep Empirical Risk Minimization in finance: AI 투자 전략이 '미래를 훔쳐보는' 이유
포트폴리오 최적화S

2020년 Deep Empirical Risk Minimization in finance: AI 투자 전략이 '미래를 훔쳐보는' 이유

백테스트에서는 대박이 나는데 실전에서는 안 되는 그 이유. 2020년 발표된 이 논문은 딥러닝 투자 모델이 훈련 데이터 안에서 미래 정보를 몰래 암기하는 메커니즘을 이론적으로 증명했습니다. 데이터 규모와 모델 복잡도의 균형으로 과학습을 통제하는 조건까지 쉽게 풀어 설명합니다.

14분
딥러닝과적합+6
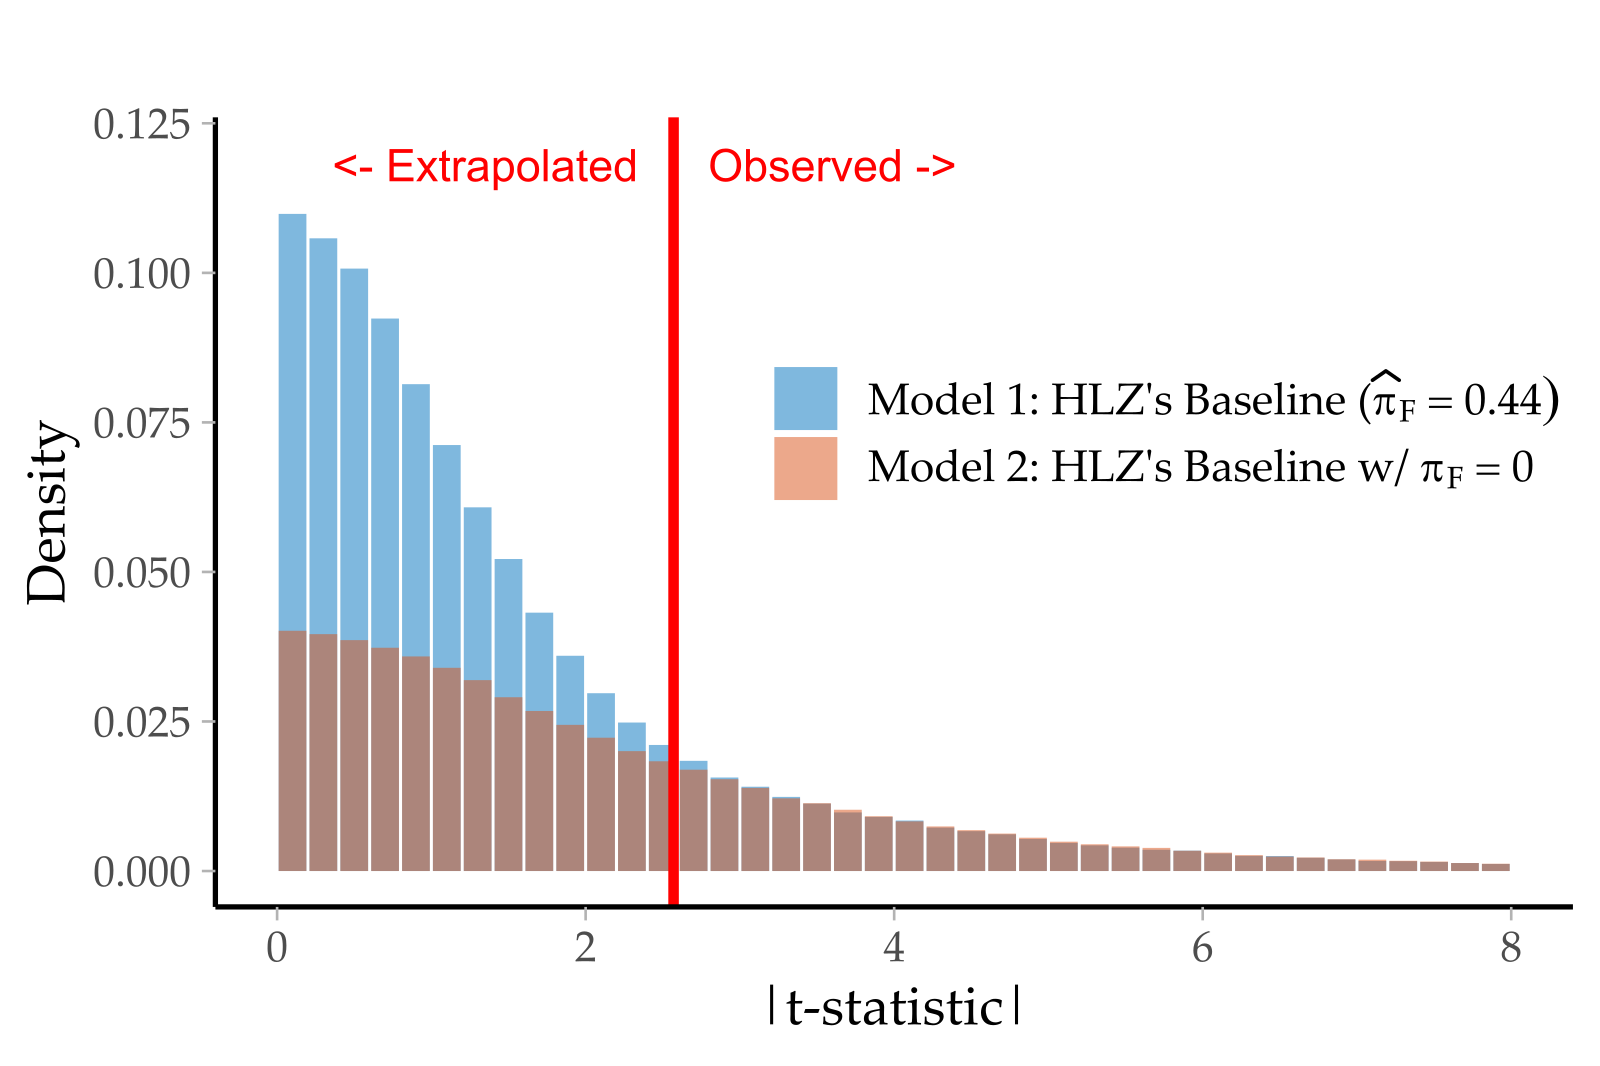
팩터 t-통계량 임계값을 올려야 할까? 2022년 출판편향 연구의 답
팩터 투자S

팩터 t-통계량 임계값을 올려야 할까? 2022년 출판편향 연구의 답

수백 개 팩터를 검증하다 보면 거짓 신호가 섞이기 마련이고, 학계는 't-통계량 임계값을 올리자'고 제안했습니다. 그런데 2022년 논문은 그 임계값 자체가 데이터로는 정해질 수 없다는 놀라운 결론을 내립니다. 대신 써야 할 지표가 무엇인지, 퀀트 실무에 어떻게 적용하는지 쉽게 풀어 설명합니다.

15분
팩터 투자t-통계량+6
2021년 세금·주식 수량까지 반영한 포트폴리오 최적화: 수백 밀리초에 풀고 '좋은 답인지'까지 증명하는 법
포트폴리오 최적화S

2021년 세금·주식 수량까지 반영한 포트폴리오 최적화: 수백 밀리초에 풀고 '좋은 답인지'까지 증명하는 법

이론의 포트폴리오 최적화는 매끈한데, 현실은 세금·정수 주식·최소 거래 단위로 뒤범벅입니다. 스탠퍼드 연구진은 이 지저분한 문제를 '쪼개서' 수백 밀리초에 풀고, 그 답이 최적에 얼마나 가까운지 하한까지 계산해 보증하는 프레임워크를 제시했습니다. 소규모 계좌 운용과 세금 인식 리밸런싱에 바로 쓸 수 있는 실용 최적화의 교과서를 쉽게 풀어 설명합니다.

21분
포트폴리오 최적화ADMM+7
포트폴리오 최적화, 어렵게 풀 필요 없이 LASSO 한 번으로 — 효율적 프런티어의 놀라운 등가성
포트폴리오 최적화A

포트폴리오 최적화, 어렵게 풀 필요 없이 LASSO 한 번으로 — 효율적 프런티어의 놀라운 등가성

머신러닝에서 흔히 쓰는 변수 선택 도구 LASSO가 마코위츠의 효율적 프런티어를 그대로 그려 준다는 연구를 쉽게 풀어 설명합니다. 포트폴리오 최적화 계산이 왜 수십 배 빨라지는지, 그리고 주의할 한계까지 정리합니다.

19분
효율적 프런티어포트폴리오 최적화+6
RL 포트폴리오 이론적 한계 분석
강화학습 포트폴리오A

강화학습 포트폴리오는 왜 돈을 잃을까? — 마이opic 최적화의 역습

강화학습(RL) 기반 포트폴리오 전략이 실전에서 손실로 이어지는 이유를 이론적으로 분석한 논문을 소개합니다. 실행 비용과 청산 마찰을 무시한 RL이 마이opic 최적화에 왜 뒤처지는지, 그리고 투자자에게 어떤 시사점을 주는지 설명합니다.

10분
강화학습포트폴리오+6
AI가 주식을 예측할 때, '기억'하고 있었다면? — MemGuard-Alpha로 LLM 알파의 함정을 걸러내는 방법
LLM 트레이딩 에이전트A

AI가 주식을 예측할 때, '기억'하고 있었다면? — MemGuard-Alpha로 LLM 알파의 함정을 걸러내는 방법

대형 언어 모델(LLM)이 금융 데이터를 '기억'해서 만든 허위 알파 신호를 실시간으로 걸러내는 MemGuard-Alpha 프레임워크를 소개합니다. Sharpe 비율 49% 개선, 오염 신호 대비 7배 수익 차이의 핵심 원리를 쉽게 풀어 설명합니다.

14분
LLM알파신호+6
크립토 백테스트가 거짓말하는 이유, 그리고 2025년 12월 퀀트 연구의 다섯 가지 흐름
📊 2025-12 월간

크립토 백테스트가 거짓말하는 이유, 그리고 2025년 12월 퀀트 연구의 다섯 가지 흐름

2025년 12월 arXiv에 올라온 금융 AI·퀀트 연구 중 주목할 만한 다섯 가지 흐름을 살펴봅니다. 크립토 백테스트의 과대평가 문제부터 팩터 알파의 수명까지, 실전에 가까워지는 퀀트 연구의 최신 동향을 쉽게 풀어 설명합니다.

23분
퀀트 투자크립토파생상품+5
2025년 8월 AI 트레이딩 연구 한눈에 보기: 금융 데이터에 특화된 AI가 온다
📊 2025-08 월간

2025년 8월 AI 트레이딩 연구 한눈에 보기: 금융 데이터에 특화된 AI가 온다

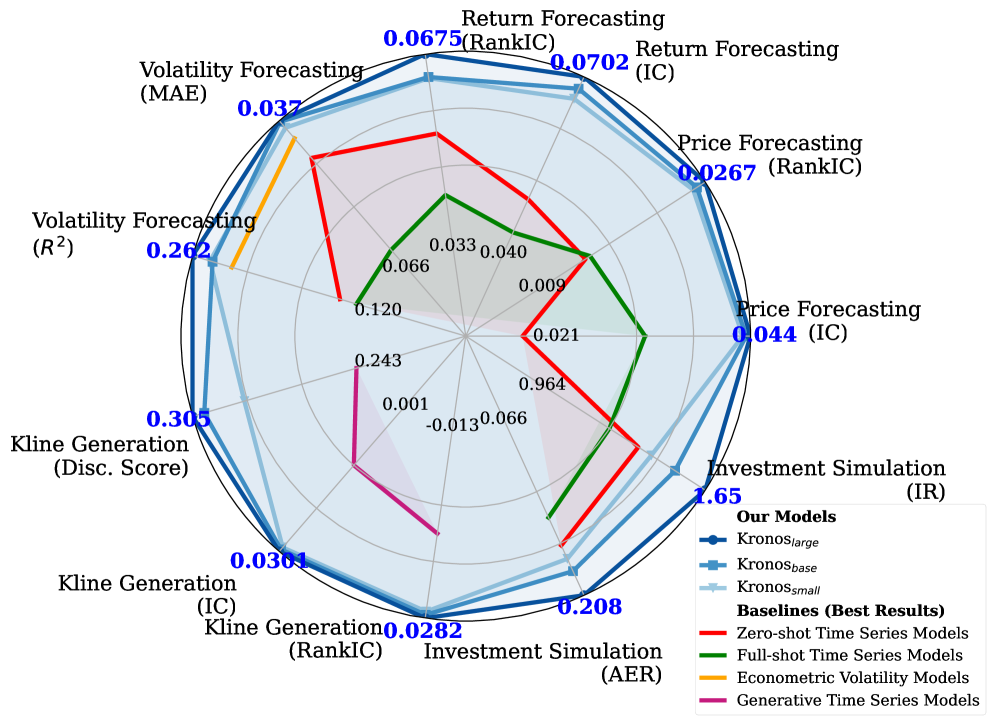
2025년 8월 arXiv에서 발굴한 AI 트레이딩·퀀트 투자 논문 170편을 5개 연구 테마로 정리. 금융 K-line 파운데이션 모델 Kronos, AMM의 LVR을 옵션 이론으로 재해석, 의사결정 직접 최적화 공분산 추정, LLM의 위치 편향 메커니즘 감사, 크립토 시계열 생성 벤치마크까지.

25분
시스템 트레이딩AI 트레이딩+9
2024년 12월 AI 퀀트 연구 종합: 포트폴리오의 현실 적응기
📊 2024-12 월간

2024년 12월 AI 퀀트 연구 종합: 포트폴리오의 현실 적응기

2024년 12월 arXiv에 올라온 AI 퀀트 연구를 5가지 테마로 정리합니다. 포트폴리오 최적화의 강건성, 연속시간 강화학습, 금융 정보 신경망, 미시구조의 확산모델, LLM 감성분석까지 — 이론이 현실의 불확실성과 마주한 이야기.

18분
퀀트 투자포트폴리오 최적화+5
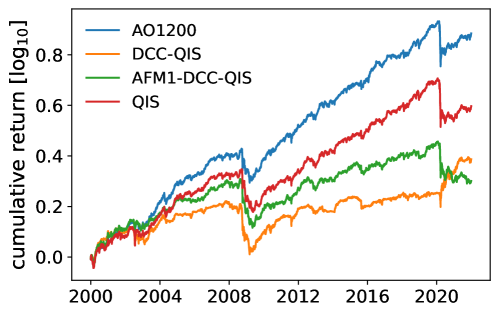
n=1,000개 자산 포트폴리오의 실현 수익률과 변동성 비교 — Average Oracle이 DCC+NLS 변종들보다 높은 누적 수익률
📊 2023-09 월간

2023년 9월 퀀트 리서치 한눈에 보기: 단순함이 이기고, 데이터가 힘이다

2023년 9월에 발표된 퀀트·AI 금융 논문 중 주목할 만한 연구를 4가지 테마로 살펴봅니다. 포트폴리오 필터링의 단순함, 생성형 AI의 오더북 진출, 글로벌 데이터 스케일링, 계층적 RL과 DeFi 최적화까지.

19분
포트폴리오 최적화공분산 필터링+10
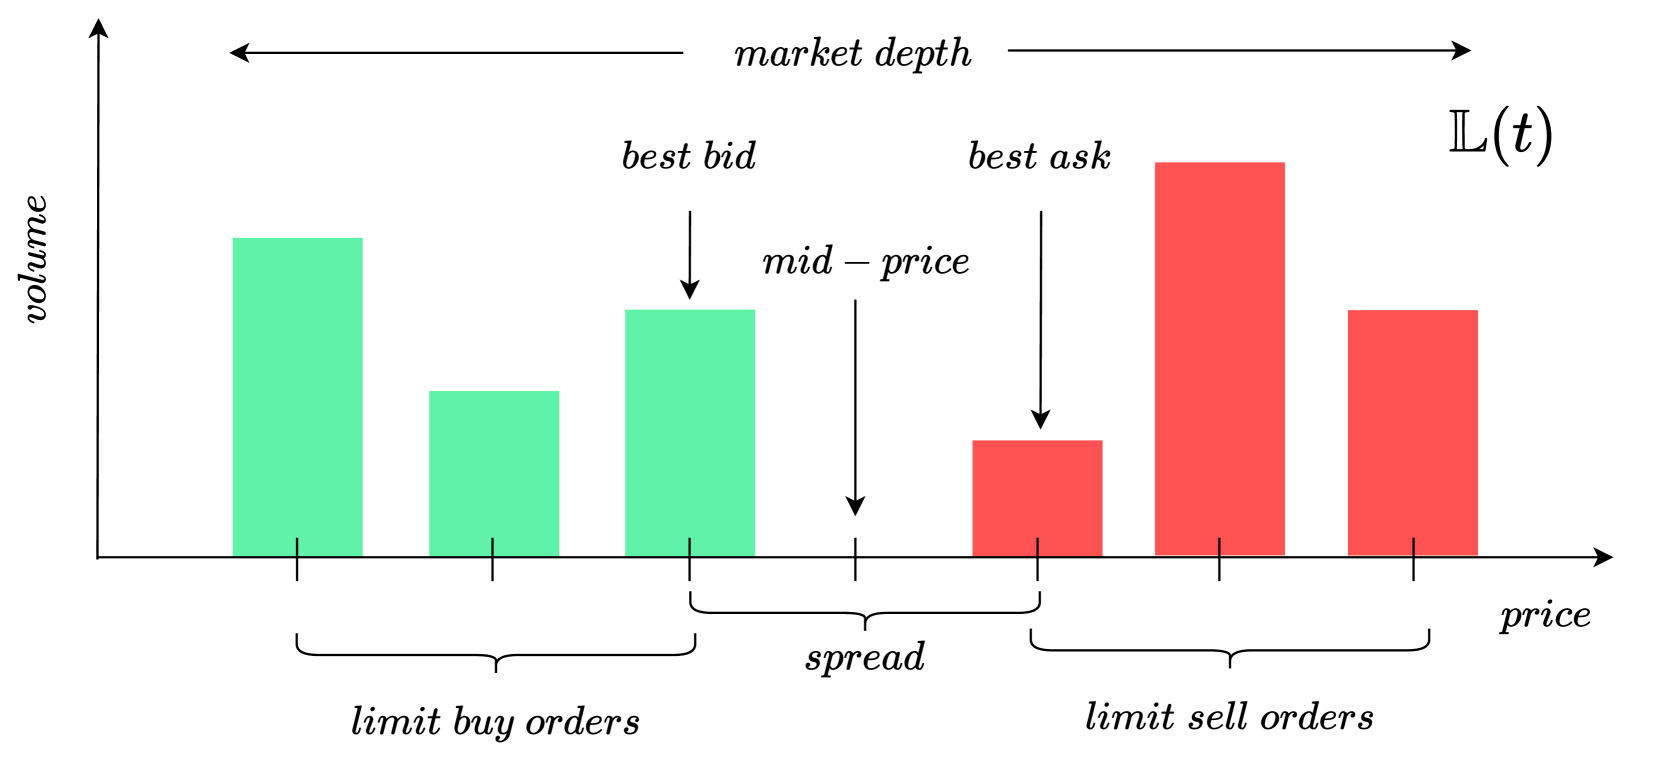
오더북(LOB)의 예시 — 매수·매도 호가가 각각 10단계씩 표시
📊 2023-08 월간

2023년 8월 퀀트 리서치 한눈에 보기: 포트폴리오 이론에서 실행까지

2023년 8월에 발표된 퀀트·AI 금융 논문 중 주목할 만한 연구 5가지 테마를 살펴봅니다. 포트폴리오 리밸런싱 이론, GPU 가속 시뮬레이터, 네트워크 모멘텀, 딥러닝 벤치마크, RL 시장조성까지.

19분
포트폴리오 최적화강화학습+6
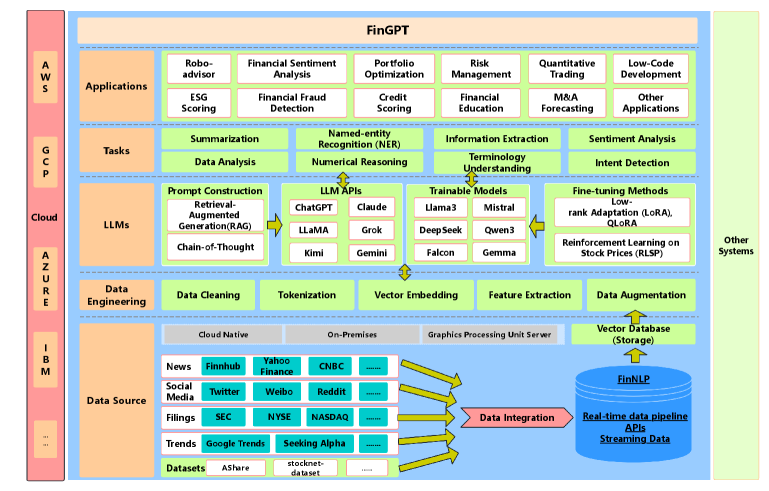
2023년 6월 양적 트레이딩 연구 동향: LLM이 금융에 들어오던 달
📊 2023-06 월간

2023년 6월 양적 트레이딩 연구 동향: LLM이 금융에 들어오던 달

2023년 6월 arXiv에 공개된 양적 트레이딩·퀀트 투자 연구를 5개 테마로 정리합니다. 오픈소스 금융 LLM, 시너지 알파 자동 생성, 포트폴리오 모형 리스크, 메타학습 기반 주가 예측, RL 에이전트의 규범 학습까지 — 금융 AI가 빠르게 진화하던 시기의 핵심 연구를 살펴봅니다.

24분
양적 트레이딩퀀트 투자+8
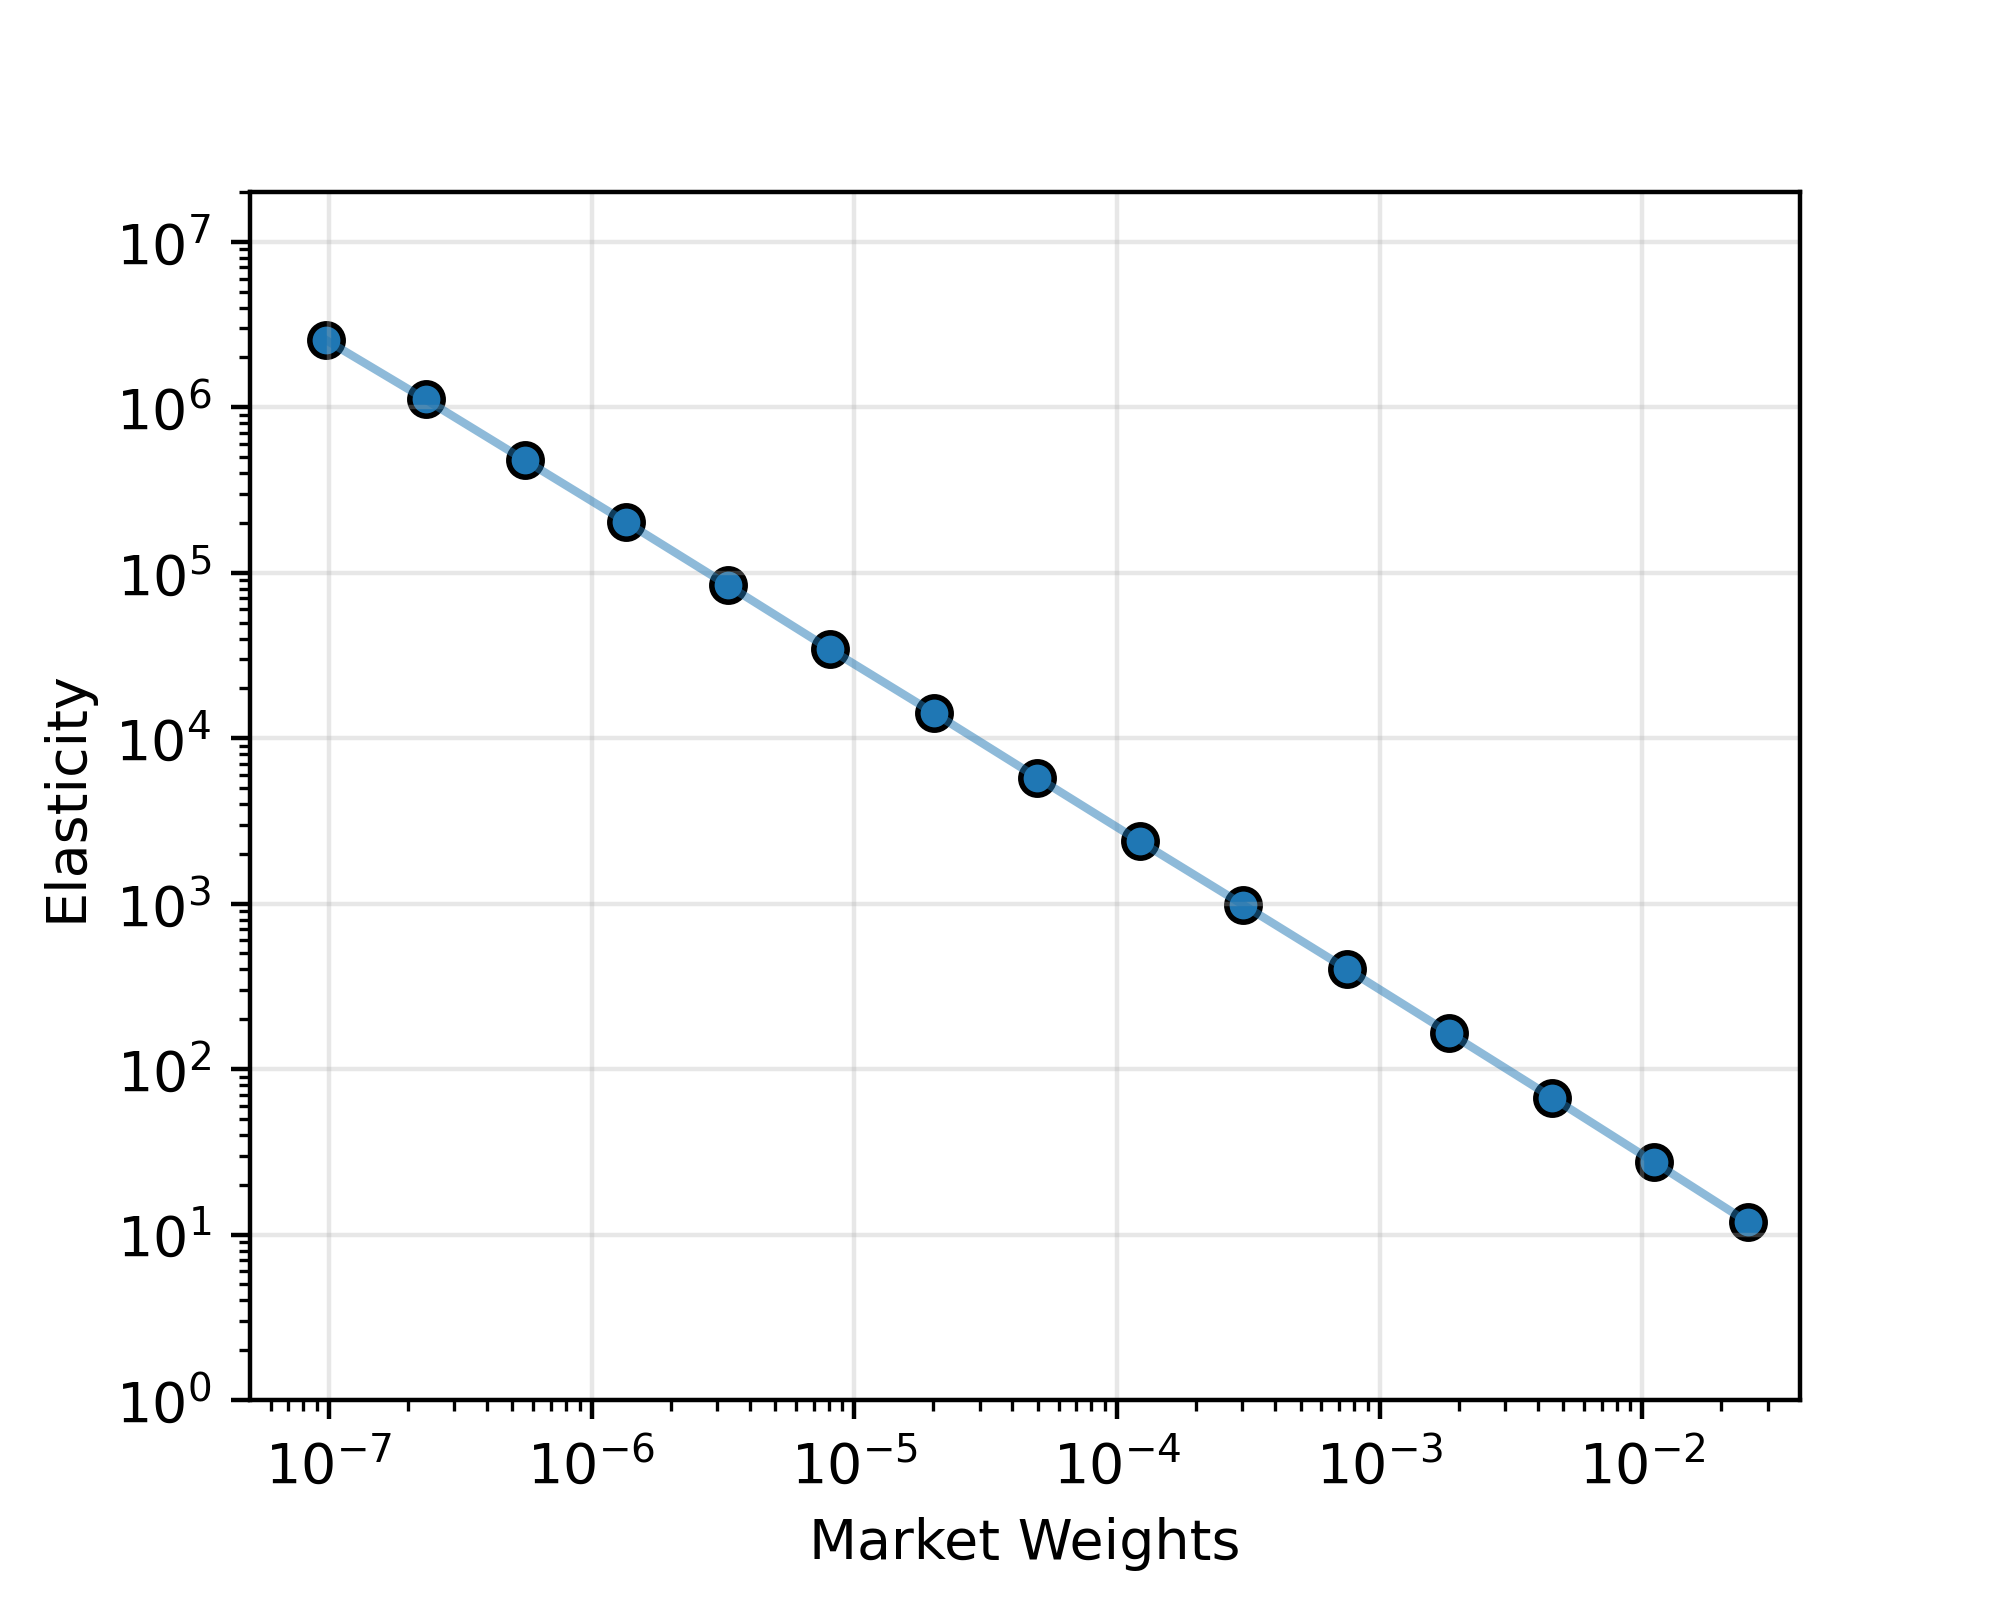
퀀트 투자자의 수요는 정말 탄력적일까? — 2023년 3월 금융 AI·퀀트 연구 종합
📊 2023-03 월간

퀀트 투자자의 수요는 정말 탄력적일까? — 2023년 3월 금융 AI·퀀트 연구 종합

2023년 3월 arXiv에 공개된 금융·퀀트 연구 중 주목할 논문 5테마를 소개합니다. 퀀트 수요의 비탄력성, 고빈도 변동성 추정, 금융 특화 LLM, 포트폴리오 최적화 통합 프레임워크, DeFi 마켓메이킹까지.

19분
퀀트 투자수요탄력성+6
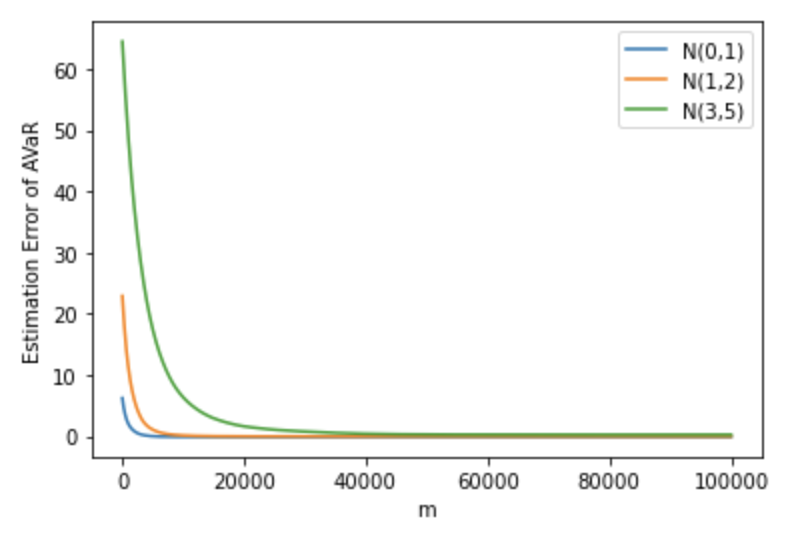
AVaR 추정 오차의 수렴 경로: 표본 수가 증가할수록 오차가 안정적으로 감소하는 모습
📊 2021-11 월간

공분산을 깨끗하게, 헤징을 안정적으로 — 2021년 11월 금융 AI 연구 탐구

2021년 11월 arXiv에 올라온 금융 AI 연구 중 주목할 만한 논문 다섯 편을 살펴봅니다. 공분산 행렬 정제, 리스크 측도 추정, 딥헤징의 안정성, end-to-end 포트폴리오 최적화, 팩터 간 인과구조 분석까지 — 이론과 실전 사이의 간극을 좁히는 연구들을 쉽게 풀어 설명합니다.

16분
공분산 행렬포트폴리오 최적화+6
수학이 월스트리트에 발을 들이다 — 2021년 1월 금융 AI·퀀트 논문 하이라이트
📊 2021-01 월간

수학이 월스트리트에 발을 들이다 — 2021년 1월 금융 AI·퀀트 논문 하이라이트

2021년 1월에 나온 금융 AI·퀀트 논문 중 가장 주목할 만한 연구들을 살펴봅니다. 포트폴리오 최적화, 알고리즘 트레이딩, 마켓메이킹, 강화학습, 파생상품 이론까지 — 수학적 이론이 실전 투자 도구로 변신하는 현장을 담았습니다.

17분
금융 AI퀀트 투자+6
2020년 9월 금융 AI 논문 총정리: 플랫폼부터 변동성, 포트폴리오까지
📊 2020-09 월간

2020년 9월 금융 AI 논문 총정리: 플랫폼부터 변동성, 포트폴리오까지

2020년 9월에 발표된 금융 AI·퀀트 핵심 논문 10편을 다섯 가지 테마로 분석합니다. Qlib 플랫폼, 변동성 모델링, 포트폴리오 이론, 통계 차익거래, 리스크 측정까지.

13분
금융 AI퀀트 투자+6
2020년3월 퀀트 연구 하이라이트: 시장조성의 강건성부터 DeFi 이론까지
📊 2020-03 월간

2020년3월 퀀트 연구 하이라이트: 시장조성의 강건성부터 DeFi 이론까지

2020년3월 arXiv에 발표된 퀀트·알고리즘 트레이딩 연구 중 A등급 논문들을 다섯 가지 연구 테마로 정리합니다. 적대적 강화학습 시장조성, 공분산 행렬 필터링, 시장충격의 멱법칙, 롱숏 vs 롱온리 선택, 그리고 DeFi AMM 이론까지.

11분
퀀트 투자알고리즘 트레이딩+7